
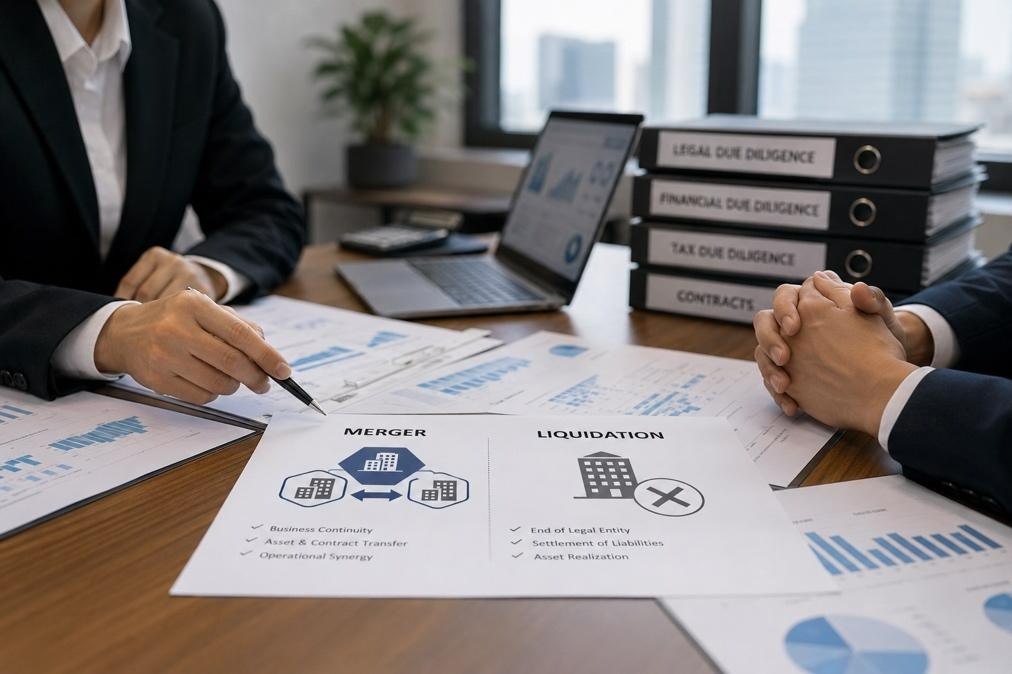
Merger atau Likuidasi? Blunder Restrukturisasi Perusahaan
“Jangan asal tutup anak usaha. Pahami risiko transmisi utang dan sengketa izin komersial dalam memilih taktik restrukturisasi perusahaan (merger vs likuidasi).”
Di tengah tekanan ekonomi dan target profitabilitas, melakukan streamlining atau perampingan bisnis adalah manuver wajib bagi grup usaha (holding). Mempertahankan anak perusahaan yang terus-menerus membakar kas (cash burn) tanpa memberikan nilai tambah adalah sebuah kecerobohan finansial.
Namun, jajaran Direksi kerap terjebak pada ilusi bahwa mengeksekusi restrukturisasi perusahaan hanyalah soal memangkas biaya operasional (Opex). Pertanyaan krusialnya: Apakah anak usaha tersebut harus digabungkan (Merger) ke dalam entitas induk, atau justru dimatikan secara total (Likuidasi)?
Salah mengambil keputusan operasional ini tidak hanya akan menghanguskan aset strategis perseroan, tetapi berpotensi memindahkan “penyakit” berupa utang tersembunyi dan sengketa hukum ke dalam tubuh perseroan induk.
Berikut adalah analisis brutal dan objektif mengenai konsekuensi hukum di balik dua opsi strategis tersebut.
Baca juga: Merger Grab dan GoTo: Menguji Batas Regulasi dan Perlindungan Sosial
Jebakan Merger: Transmisi Kewajiban Absolut
Merger atau penggabungan sering dianggap sebagai jalan pintas untuk menyederhanakan struktur badan hukum dan memusatkan fungsi administratif. Opsi ini secara taktis sangat relevan jika anak usaha yang kurang berkinerja tersebut ternyata masih menguasai aset properti, lisensi operasional, atau kontrak klien besar yang masih bernilai bagi grup.
Namun, berdasarkan Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas sebagaimana diubah dengan Undang-Undang Nomor 6 Tahun 2023 (UUPT), merger beroperasi dengan prinsip peralihan karena hukum.
Artinya, entitas penerima (surviving company) tidak bisa “memilih” apa yang ingin diambil. Bersamaan dengan berpindahnya aset dan pelanggan, perseroan induk juga secara otomatis menelan seluruh pasiva (kewajiban) anak usaha tersebut. Ini mencakup:
- Utang pajak yang belum dibayarkan.
- Kewajiban pesangon tersembunyi kepada karyawan.
- Klaim dari vendor atau sengketa hukum yang sedang berjalan.
Merujuk pada Pasal 126 dan 127 UUPT, manuver ini juga membuka ruang bagi kreditor untuk mengajukan keberatan resmi yang berpotensi menunda aksi korporasi Anda. Mengeksekusi merger tanpa didahului oleh Legal Due Diligence (LDD) yang ketat sama dengan memasukkan bom waktu ke dalam neraca perseroan induk.
Baca juga: Merger untuk Proyek Hilirisasi Danantara: Strategi Konsolidasi Aset dan Perizinan OSS
Ilusi Pembersihan via Likuidasi
Jika anak usaha sudah dipastikan sebagai dead weight—tidak memiliki prospek bisnis, tidak memiliki kontrak strategis, dan nihil aset bernilai—maka likuidasi adalah tindakan pembedahan (amputasi) yang paling logis. Likuidasi mengakhiri eksistensi badan hukum secara permanen.
Namun, kelemahan fatal dari likuidasi adalah tidak adanya pengalihan aset secara otomatis. Jika manajemen terlambat menyadari bahwa anak usaha tersebut memegang kontrak vendor yang masih dibutuhkan holding, kontrak tersebut tidak akan berpindah begitu saja. Berdasarkan Pasal 1338 KUHPerdata, restrukturisasi kontrak membutuhkan mekanisme Novasi (pembaruan utang/perjanjian) atau persetujuan pengalihan dari pihak ketiga sebelum entitas tersebut resmi dilikuidasi.
Selain itu, proses likuidasi memaksa holding untuk terlebih dahulu melunasi seluruh kewajiban kreditor secara tuntas dan transparan melalui likuidator yang ditunjuk resmi.
Ancaman Hangusnya Perizinan Komersial (NIB & PB UMKU)
Satu elemen krusial yang sering luput dari radar manajemen adalah kelangsungan perizinan operasional.
Merujuk pada Peraturan Pemerintah Nomor 28 Tahun 2025 tentang Penyelenggaraan Perizinan Berusaha Berbasis Risiko (PP 28/2025), Nomor Induk Berusaha (NIB) dan Perizinan Berusaha Untuk Menunjang Kegiatan Usaha (PB UMKU) melekat secara eksklusif pada badan hukum. Izin tidak mengikuti aset.
- Jika dilikuidasi: Seluruh izin operasional anak usaha otomatis hangus dan mati bersama entitasnya.
- Jika dimerger: Perizinan dari entitas yang menggabungkan diri tidak serta-merta otomatis ditransfer ke holding. Perseroan wajib mengurus pembaruan data dan migrasi izin sektoral melalui sistem OSS, yang sering kali mensyaratkan verifikasi ulang dari kementerian teknis.
Audit Restrukturisasi Grup Usaha Perseroan Anda Sekarang
Mematikan atau menggabungkan anak usaha bukanlah sekadar entri jurnal akuntansi. Keputusan restrukturisasi perusahaan menuntut analisis presisi lintas divisi untuk memastikan tidak ada gangguan pada cash flow, pembatalan kontrak strategis, atau ancaman denda perizinan.
Sebelum RUPS menyetujui manuver streamlining ini, pastikan grup usaha Anda telah melakukan Due Diligence komprehensif terhadap portofolio kontrak, mitigasi sengketa ketenagakerjaan, dan skenario perpajakan entitas target.
Untuk pendampingan LDD pra-restrukturisasi, penyusunan strategi merger yang melindungi perseroan induk, hingga eksekusi likuidasi yang sah menurut UUPT, diskusikan langkah taktis korporasi Anda bersama tim advokat korporasi BP Lawyers.
Hubungi kami melalui tombol di bawah ini.
Penulis: Lita Paromita Siregar
Editor: Arivigo Pranata
Artikel ini telah mendapat persetujuan untuk dipublikasikan oleh Partner BP Lawyers Counselors at Law.