Innovative Credit Scoring: Fintech Terbaru Penilai Skor Pemohon Kredit yang Akan Diatur OJK
Innovative Credit Scoring: Fintech Terbaru Penilai Skor Pemohon Kredit yang Akan Diatur OJK
”Otoritas Jasa Keuangan (OJK) dan beberapa lembaga keuangan di Indonesia kini sedang mempersiapkan regulasi yang memungkinkan penilaian kredit menggunakan data non-keuangan seperti sosial media”
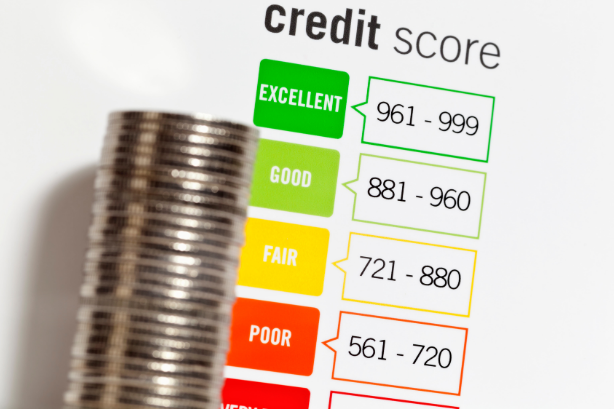
OJK tengah mengambil langkah strategis dengan mengembangkan peraturan baru terkait Innovative Credit Scoring (ICS) yang ditargetkan akan dirilis pada akhir tahun 2024. Inisiatif tersebut bertujuan untuk memperkuat sistem penilaian kredit di Indonesia dengan memanfaatkan teknologi terkini sehingga dapat meningkatkan inklusi keuangan bagi berbagai lapisan masyarakat.
ICS merupakan inovasi dalam penilaian kredit yang mengintegrasikan data nonkeuangan, seperti data telekomunikasi, e-commerce, hingga aktivitas di media sosial. Dengan pendekatan ini, lembaga jasa keuangan dapat memperoleh gambaran yang lebih komprehensif mengenai profil kredit nasabah.
Penggunaan data nonkeuangan memungkinkan penilaian yang lebih akurat dan inklusif, terutama bagi kelompok unbanked dan underbanked yang sebelumnya sulit dijangkau oleh sistem kredit konvensional.
Seperti diberitakan pada kontan.co.id, PT Akselerasi Usaha Indonesia, salah satu perusahaan fintech peer-to-peer (P2P) lending menilai bahwa penerapan ICS yang menggunakan data alternatif sangat penting untuk perkembangan industri fintech lending.
CEO Akseleran, Ivan Nikolas Tambunan, menjelaskan bahwa mayoritas peminjam yang menjadi target fintech lending tidak memiliki data yang cukup untuk memenuhi kriteria peminjaman di bank. Oleh karena itu, penggunaan data alternatif akan membantu fintech dalam menilai kelayakan kredit dengan lebih tepat dan adil.
Baca juga: OJK Cabut Izin Investree, Bagaimana Kewajiban Fintech Lending?
Dasar Hukum Pelaksanaan Innovative Credit Scoring di Indonesia
Saat ini, OJK di Indonesia belum menerbitkan peraturan khusus yang mengatur perizinan usaha untuk kegiatan usaha penilaian skor dengan data alternatif, atau yang disebut juga sebagai ICS.
Belum adanya peraturan khusus dari OJK tidak berarti belum ada layanan ICS di Indonesia yang tersedia bagi bank dan lembaga jasa keuangan. ICS saat ini merupakan salah satu layanan yang diatur dalam Peraturan Otoritas Jasa Keuangan Nomor 3 Tahun 2024 Tentang Penyelenggaraan Inovasi Teknologi Sektor Keuangan (POJK 3/2024).
Dalam POJK 3/2024 tersebut diatur mengenai kewajiban-kewajiban yang wajib dipenuhi ICS untuk dapat menjadi pelaku usaha ITSK yang terdaftar di OJK, dan menyediakan layanan yang dapat mendukung kegiatan usaha bank dan lembaga jasa keuangan.
Sehingga, penting bagi bank dan lembaga jasa keuangan untuk memastikan layanan ICS yang digunakannya telah patuh terhadap Peraturan OJK mengenai ITSK, salah satunya mengenai kewajiban pendaftaran di OJK. Hal tersebut untuk memastikan kepatuhan bank dan lembaga jasa keuangan sendiri terhadap peraturan yang berlaku bagi mereka.
Baca juga: Memahami Perjanjian Pinjam-meminjam dalam Fintech Pinjol (Pinjaman Online)
Pelaksanaan Kegiatan Fintech Baru di Indonesia berdasarkan POJK 3/2024
Dapat dipahami bahwa berdasarkan Pasal 2 POJK 3/2024 untuk pelaksanaan ICS di Indonesia termasuk dalam ruang lingkup ITSK berupa aktivitas jasa keuangan digital lainnya.
Lebih lanjut, Pasal 3 POJK 3/2024 menjelaskan bahwa pihak yang menyelenggarakan ITSK dapat berupa Lembaga Jasa Keuangan wajib berbentuk badan hukum perseroan terbatas.
Mengacu Pasal 6 dan Pasal 7 POJK 3/2024 bahwa tujuan penyediaan Sandbox adalah untuk memastikan inovasi dan pengembangan teknologi di sektor keuangan dilakukan secara bertanggung jawab dengan pengelolaan risiko yang baik. Ruang lingkupnya antara lain:
- pemberian fasilitas untuk melakukan uji coba yang dilakukan dalam jangka waktu dan lingkungan terbatas;
- pemberian fasilitas untuk mendapatkan penjelasan atas ketentuan yang berlaku di sektor jasa keuangan;
- pemberian fasilitas untuk melakukan pengembangan ITSK pada tahap awal; dan
- pemberian fasilitas lainnya dalam rangka uji coba dan pengembangan ITSK.
Anda memiliki pertanyaan mengenai Perusahaan yang bermaksud untuk menjadi Fintech yang diatur dan diberikan izin OJK? Anda dapat melakukan konsultasi lebih lanjut melalui email ask@bplawyers.co.id atau 082112341235.
Penulis: Sekar Ayu/Arivigo Pranata
Editor: Genies Wisnu Pradana
Artikel ini telah mendapat persetujuan untuk dipublikasikan oleh Partner BP Lawyers Counselors at Law.